Chưa có sản phẩm trong giỏ hàng.
Chính sách bán hàng Vinhomes Sài Gòn Park: thanh toán, ưu đãi và lưu ý
Chính sách bán hàng Vinhomes Sài Gòn Park là thông tin quan trọng mà khách hàng cần nắm rõ trước khi chọn sản phẩm, tính dòng tiền hoặc đặt cọc. Không chỉ bao gồm giá bán, chính sách này còn liên quan trực tiếp đến phương án thanh toán sớm (TTS), hỗ trợ lãi suất (HTLS), chiết khấu, bảo lãnh ngân hàng, thanh toán theo tiến độ và các khoản cần chuẩn bị khi vay ngân hàng.
Mỗi dòng sản phẩm tại Vinhomes Sài Gòn Park có cách tính chính sách khác nhau, từ dòng giãn xây, dòng thô khách hàng tự hoàn thiện đến dòng do chủ đầu tư hoàn thiện. Vì vậy, người mua không nên chỉ nhìn vào mức ưu đãi ban đầu, mà cần hiểu rõ phương án thanh toán, giá thực trả, tiến độ đóng tiền và điều kiện áp dụng để lựa chọn phương án phù hợp với nhu cầu mua để ở, tích sản hoặc đầu tư.
Chính sách bán hàng Vinhomes Sài Gòn Park hiện nay gồm những gì?
Chính sách cần xem theo từng dòng sản phẩm
Chính sách bán hàng Vinhomes Sài Gòn Park hiện nay cần được xem theo từng dòng sản phẩm, từng phương án thanh toán và từng thời điểm tư vấn. Người mua không nên áp dụng một chính sách chung cho toàn bộ sản phẩm, vì mỗi nhóm sản phẩm có cách tính giá, ưu đãi, khoản cần chuẩn bị khi vay ngân hàng và tiến độ thanh toán khác nhau.
Các nhóm sản phẩm đang được đưa vào bảng chính sách gồm dòng sản phẩm giãn xây, dòng sản phẩm thô khách hàng tự hoàn thiện và dòng sản phẩm do chủ đầu tư hoàn thiện. Mỗi dòng đều có phương án thanh toán sớm (TTS) và phương án hỗ trợ lãi suất (HTLS), giúp khách hàng lựa chọn theo khả năng tài chính, nhu cầu sử dụng vốn và mục tiêu mua.
Hai phương án chính là TTS và HTLS
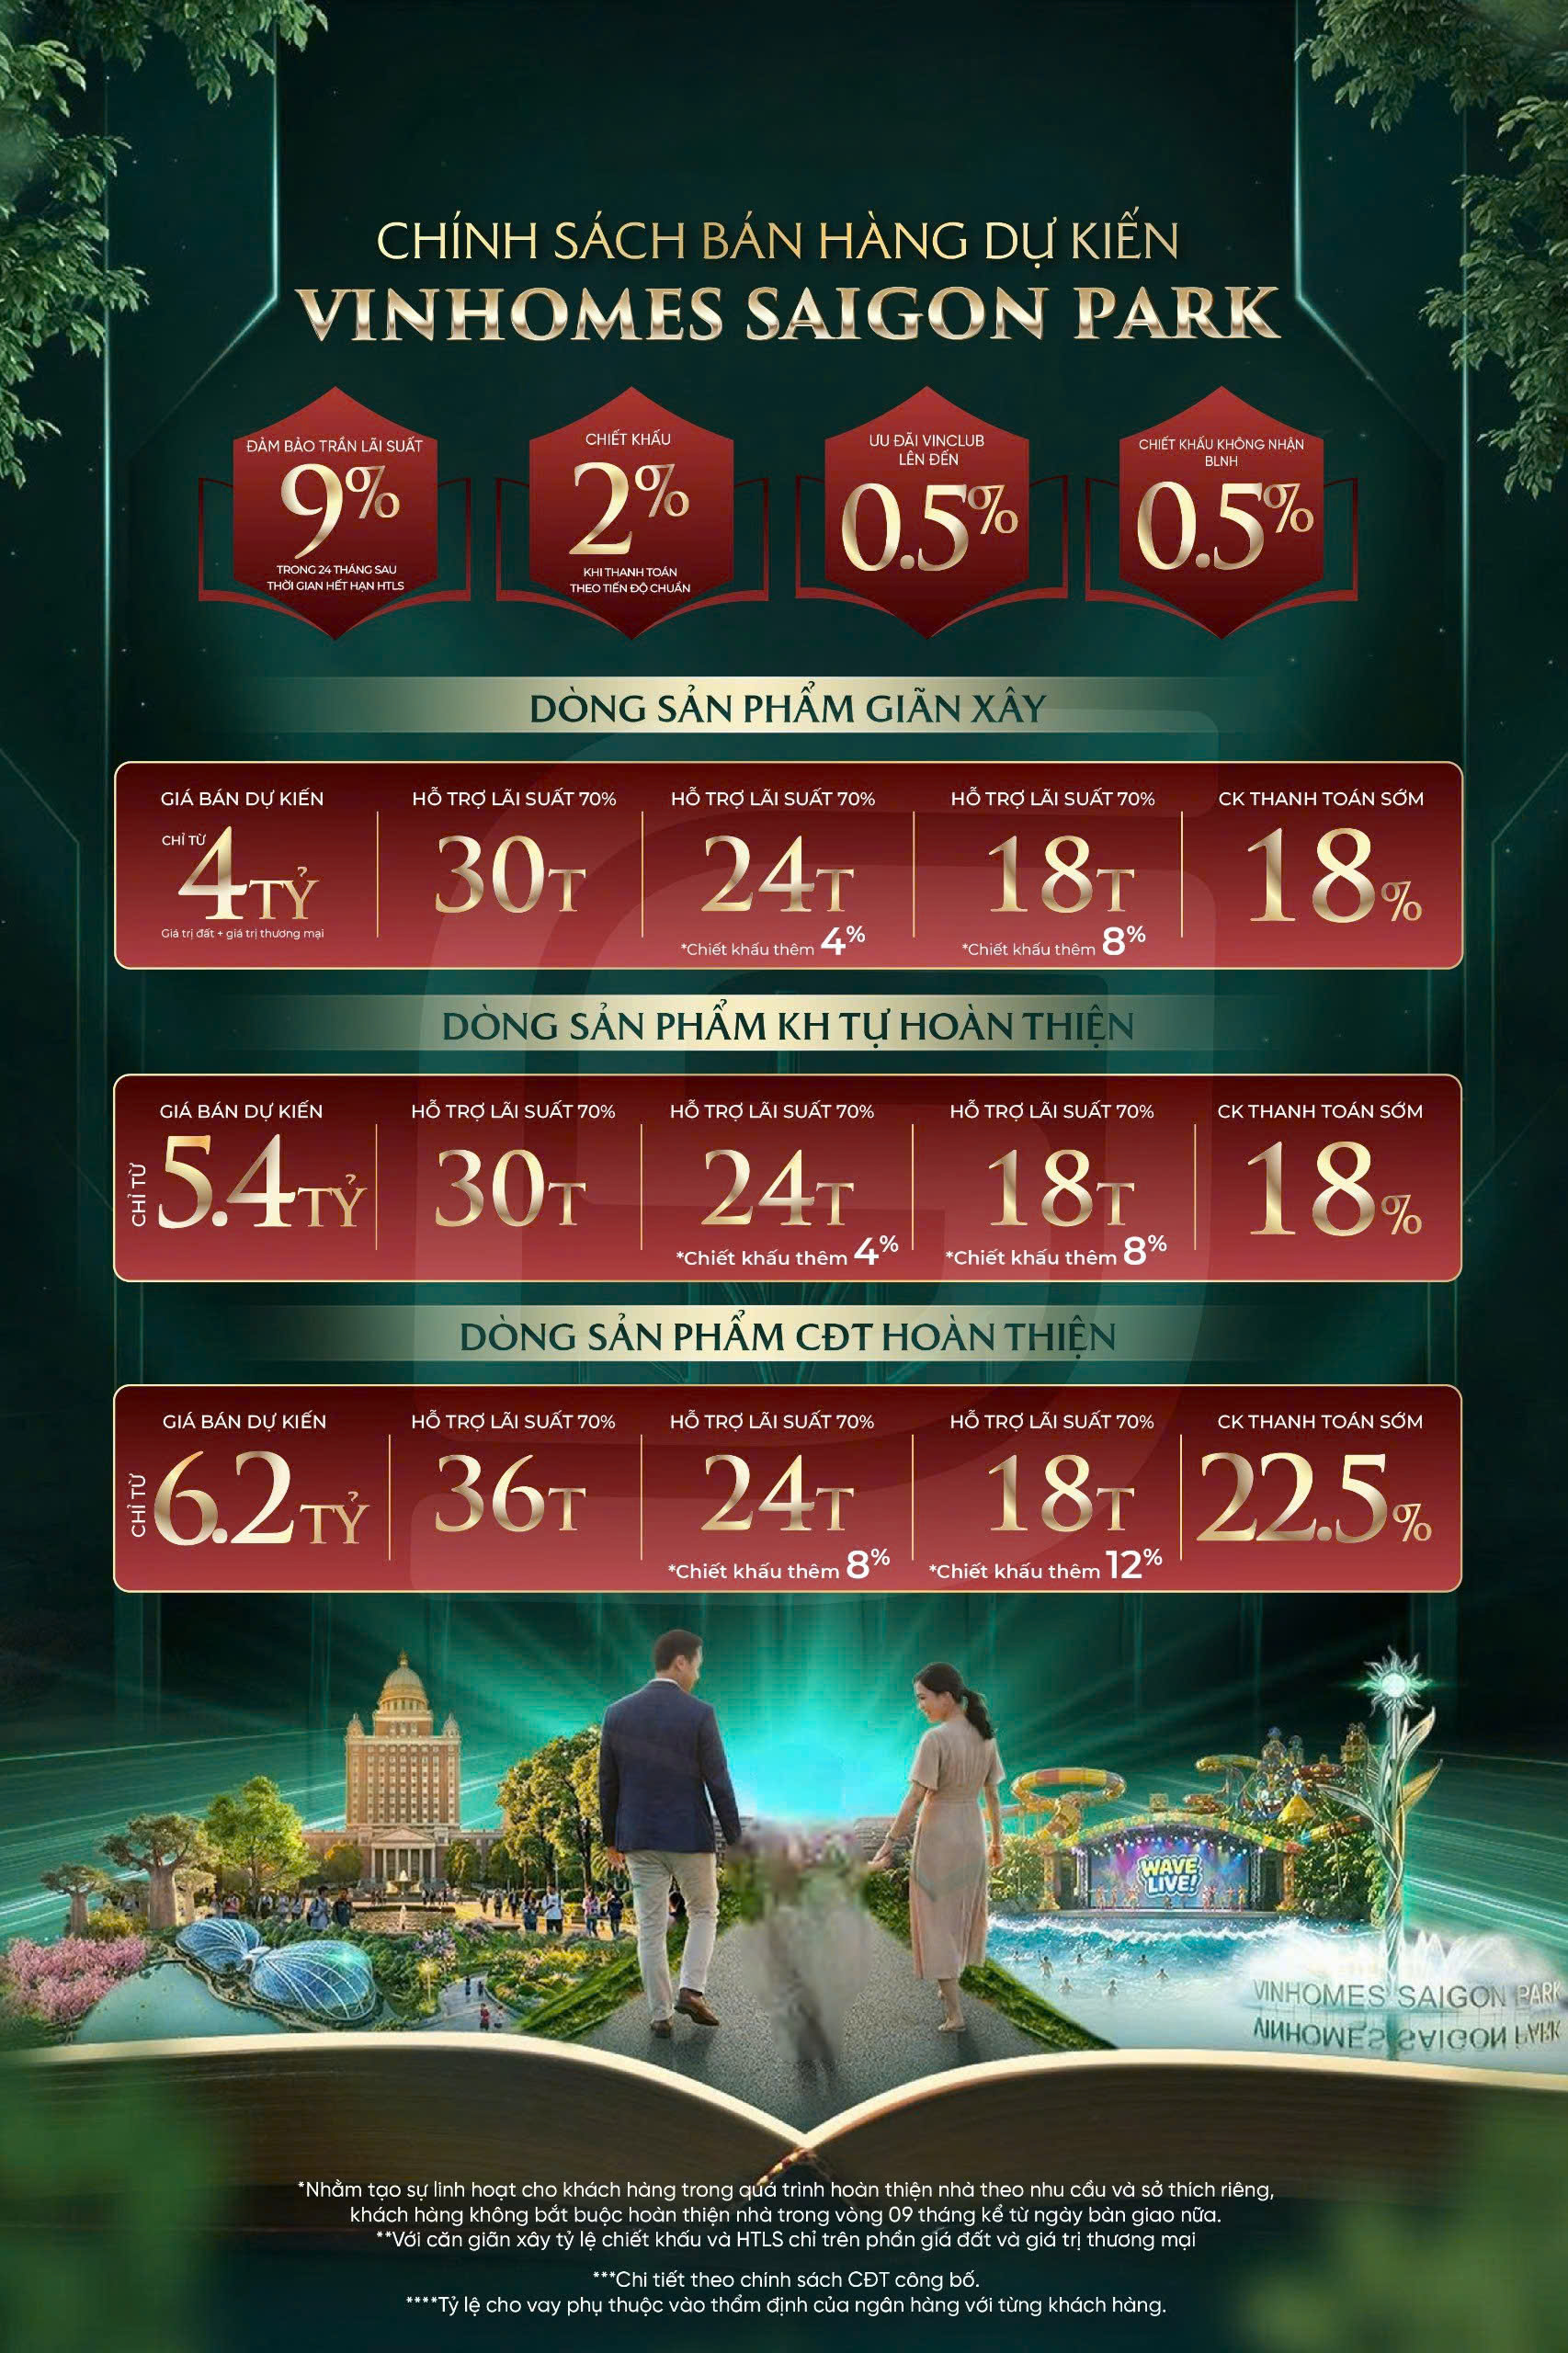
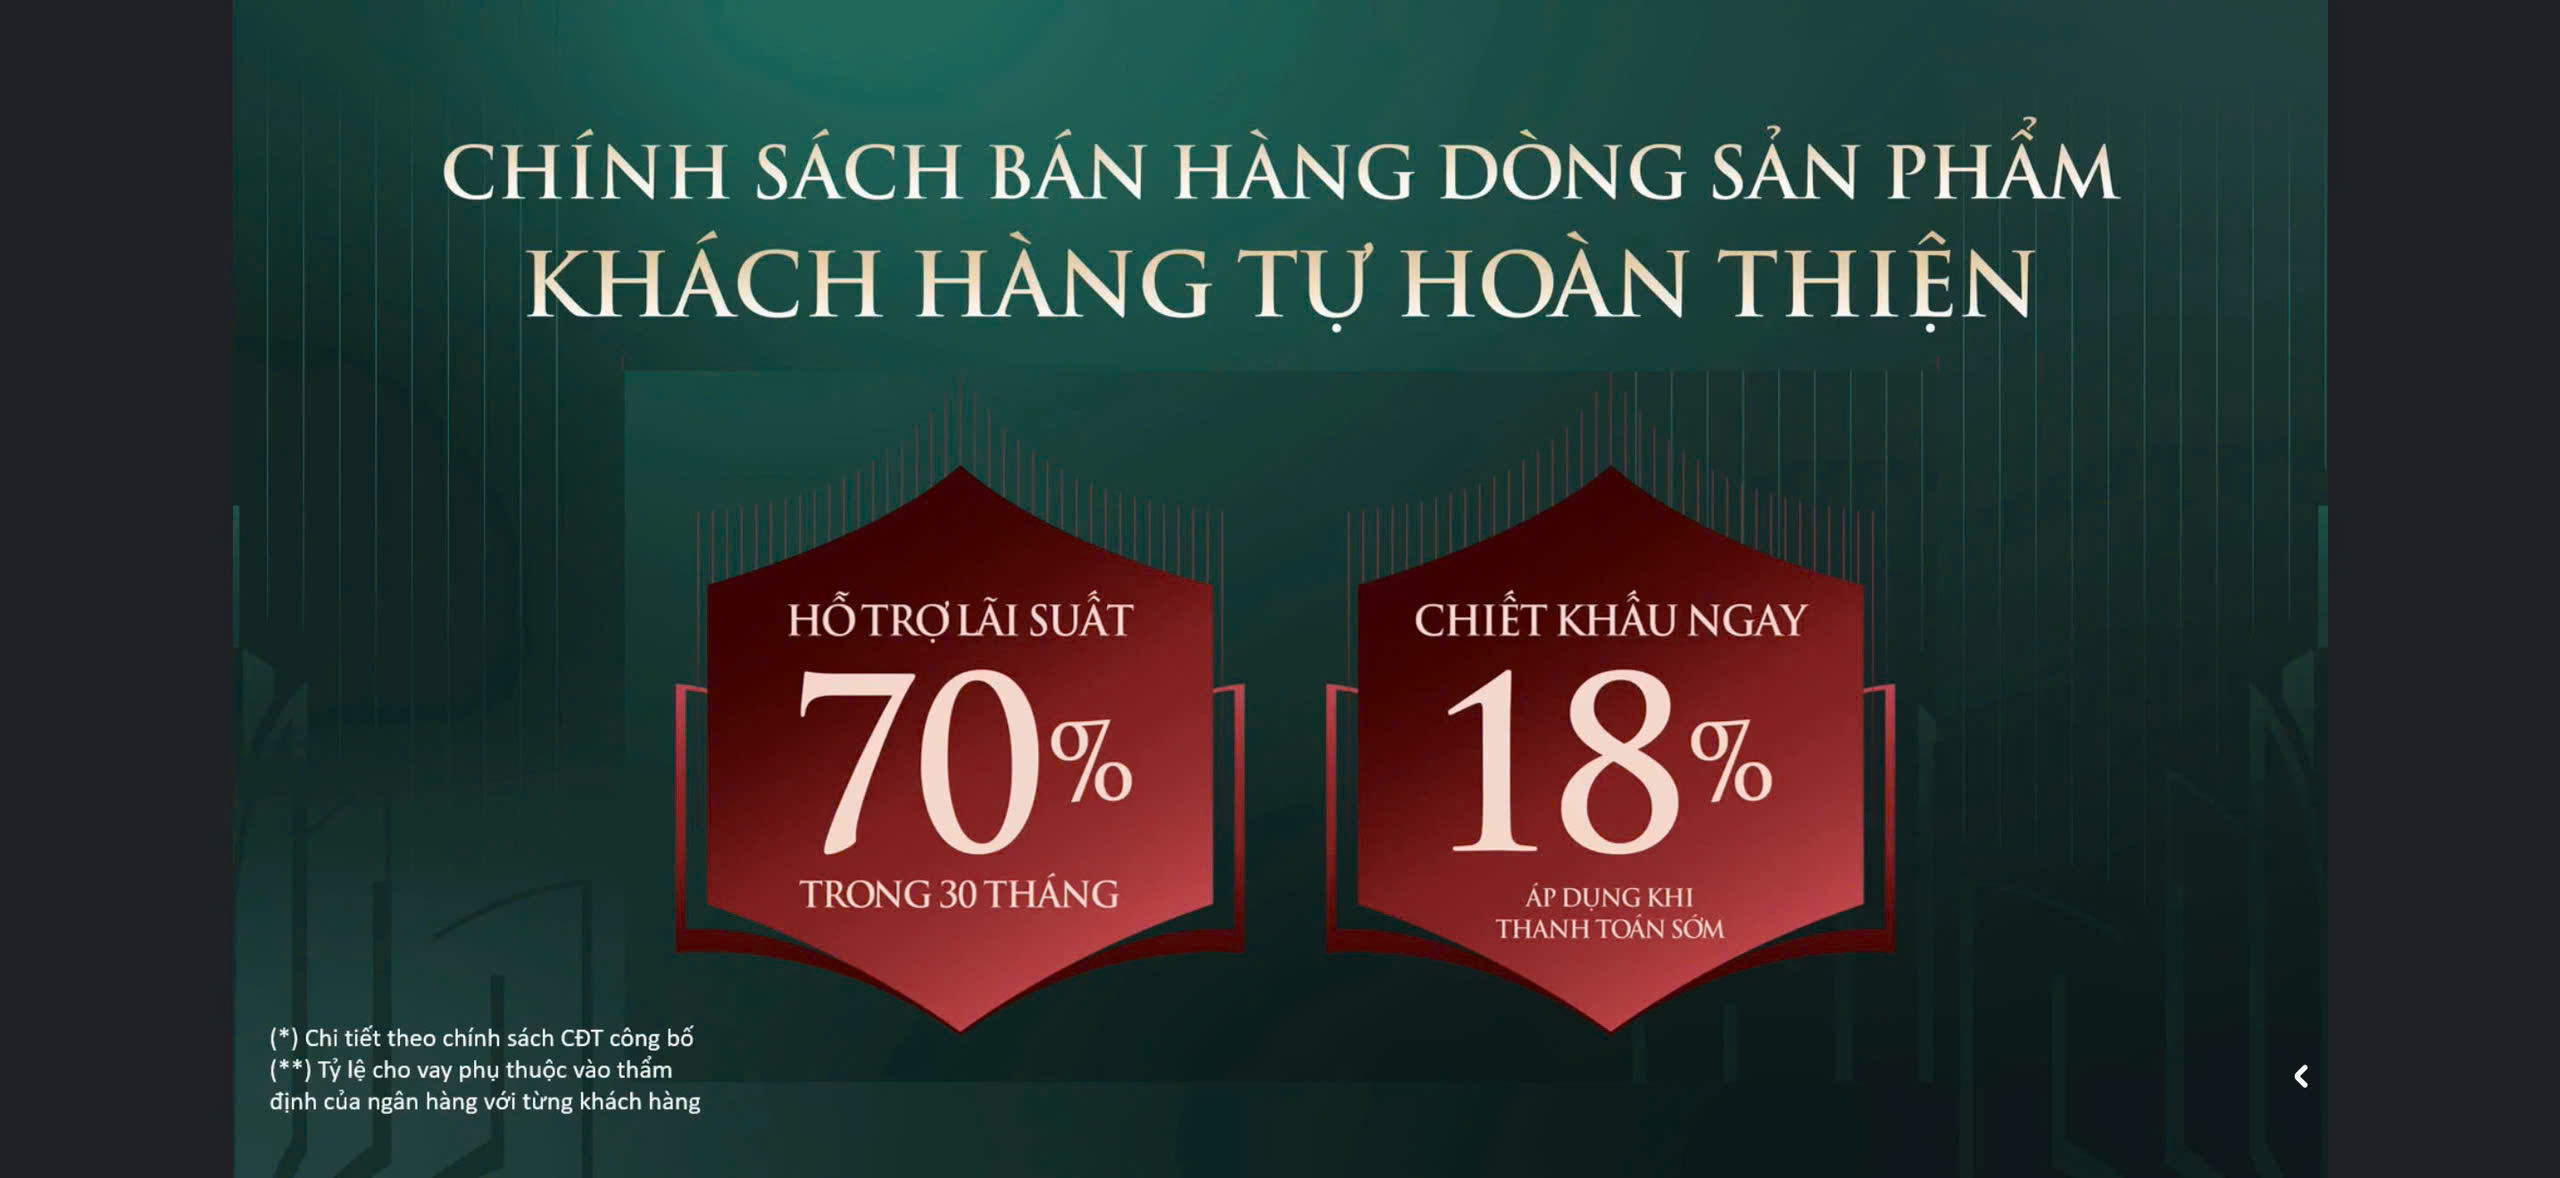
Trong chính sách bán hàng Vinhomes Sài Gòn Park, khách hàng cần quan tâm trước tiên đến hai phương án chính là TTS và HTLS. Phương án TTS phù hợp với khách hàng có sẵn dòng tiền, muốn tối ưu giá thực trả và giảm phụ thuộc vào vốn vay. Với phương án này, mức chiết khấu TTS đang được thể hiện ở mức 18% cho dòng giãn xây và dòng thô khách hàng tự hoàn thiện, 22,5% cho dòng chủ đầu tư hoàn thiện.
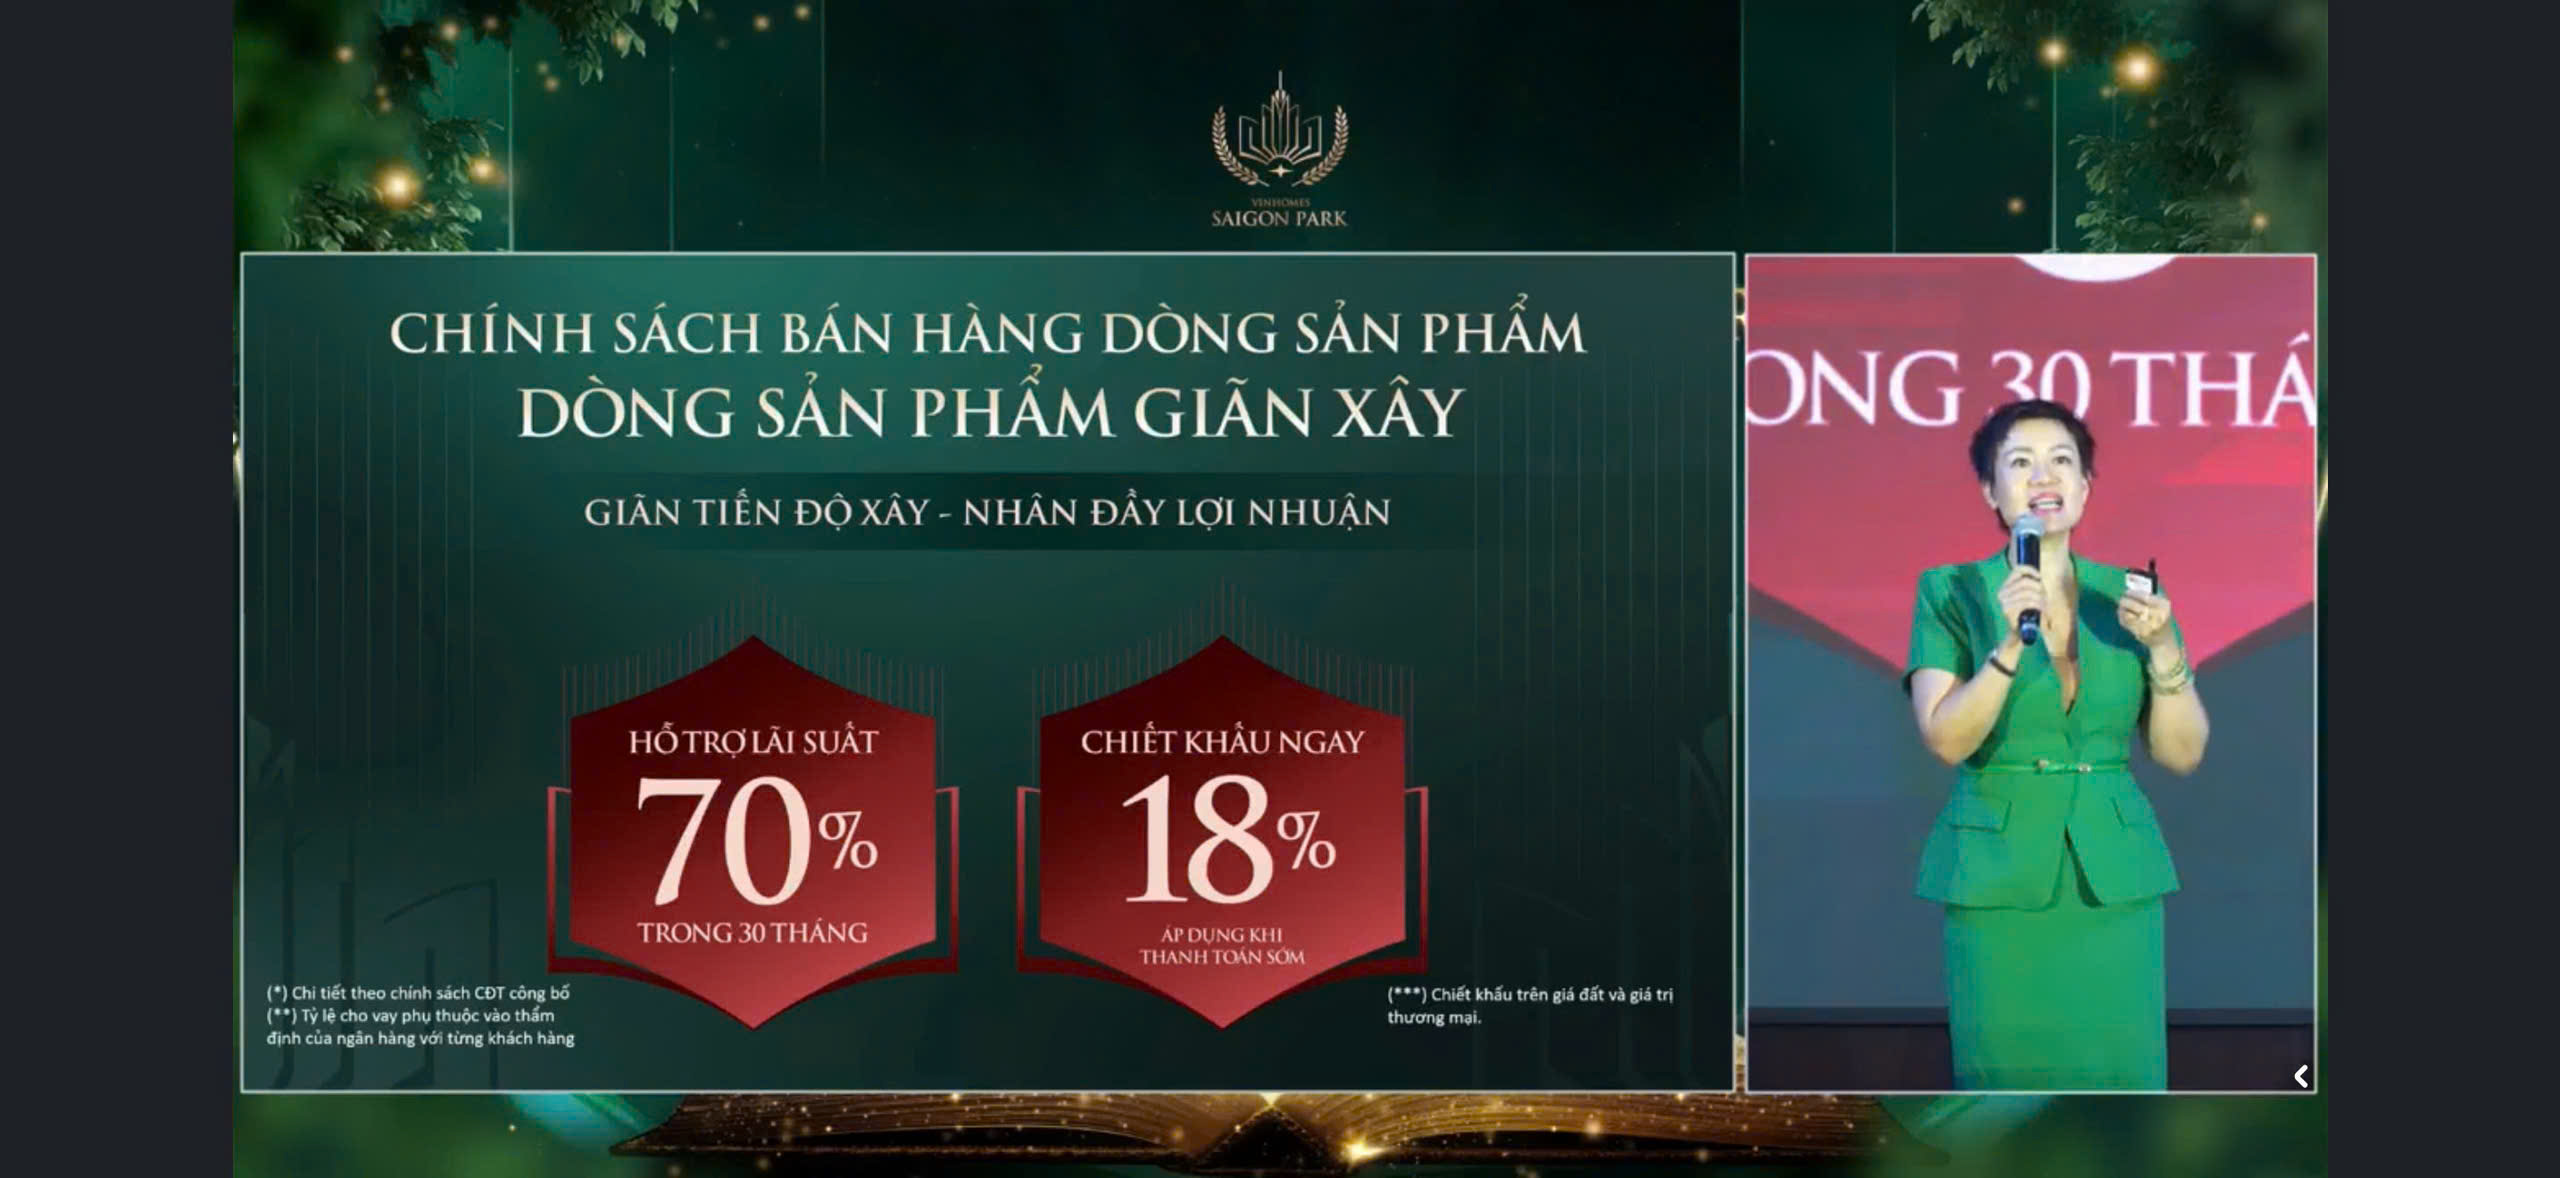
Phương án HTLS phù hợp với khách hàng muốn sử dụng vốn vay để giảm áp lực thanh toán ban đầu. Dòng giãn xây và dòng thô khách hàng tự hoàn thiện có chính sách HTLS 70% trong 30 tháng. Dòng chủ đầu tư hoàn thiện có chính sách HTLS 70% trong 36 tháng. Khi chọn phương án này, người mua cần tính kỹ khoản cần chuẩn bị ban đầu, khoản vay, thời gian được hỗ trợ lãi suất và dòng tiền sau giai đoạn ưu đãi.
Các khoản tài chính đi kèm cần đọc cùng chính sách
Ngoài TTS và HTLS, khách hàng cũng cần chú ý đến các khoản tài chính đi kèm như bảo lãnh ngân hàng, thanh toán theo tiến độ và khoản cần chuẩn bị nếu vay ngân hàng. Bảng chính sách hiện thể hiện bảo lãnh ngân hàng ở mức 0,5% và thanh toán theo tiến độ ở mức 2%. Đây là những yếu tố cần được đưa vào bài toán dòng tiền, thay vì chỉ nhìn vào giá trên hợp đồng mua bán (HĐMB).
Với khách hàng sử dụng vốn vay, khoản cần chuẩn bị nếu vay ngân hàng cũng là chỉ số cần tính kỹ. Ở dòng căn 50 m² trong bảng tạm tính, khoản này lần lượt khoảng 1,44 tỷ đồng với dòng giãn xây, 1,92 tỷ đồng với dòng thô khách hàng tự hoàn thiện và 2,34 tỷ đồng với dòng chủ đầu tư hoàn thiện. Các con số này giúp người mua hình dung mức tài chính ban đầu, nhưng cần được đối chiếu lại theo đúng mã căn, diện tích và chính sách tại thời điểm tư vấn.
Chính sách bán hàng ảnh hưởng trực tiếp đến giá thực trả
Cùng một sản phẩm tại Vinhomes Sài Gòn Park, giá thực trả có thể thay đổi đáng kể tùy phương án thanh toán. Với dòng căn 50 m² trong bảng tạm tính, giá trên HĐMB của dòng giãn xây là khoảng 5,3385 tỷ đồng theo phương án TTS và khoảng 6,2025 tỷ đồng theo phương án HTLS. Dòng thô khách hàng tự hoàn thiện là khoảng 5,248 tỷ đồng theo TTS và khoảng 6,4 tỷ đồng theo HTLS. Dòng chủ đầu tư hoàn thiện là khoảng 6,045 tỷ đồng theo TTS và khoảng 7,8 tỷ đồng theo HTLS.
Vì vậy, khi xem chính sách bán hàng Vinhomes Sài Gòn Park, khách hàng không nên chỉ hỏi mức ưu đãi hoặc giá bán chung. Cách xem đúng là đặt giá bán, phương án thanh toán, chiết khấu, HTLS, khoản cần chuẩn bị nếu vay ngân hàng, bảo lãnh ngân hàng và tiến độ đóng tiền vào cùng một bài toán. Điều này giúp người mua hiểu rõ tổng số tiền cần chuẩn bị, tránh chọn sản phẩm chỉ vì ưu đãi cao nhưng chưa phù hợp với dòng tiền thực tế.
>> Trải nghiệm Một ngày tại Vinhomes Sài Gòn Park: Sống, học tập, làm việc và giải trí trong đại đô thị giáo dục
Chính sách bán hàng cho quỹ căn thô giãn
Quỹ căn thô giãn áp dụng cho nhóm sản phẩm nào?
Chính sách bán hàng cho quỹ căn thô giãn tại Vinhomes Sài Gòn Park áp dụng cho khách hàng mua hoặc thuê nhà ở tại khu Công viên Tri Thức 1, thuộc Dự án Khu đô thị Đại học Quốc tế. Chính sách có hiệu lực từ ngày 06/06/2026 cho đến khi có chính sách mới thay thế.
Đây là chính sách riêng cho quỹ căn thô giãn, không áp dụng cho các căn thuộc quỹ căn thô và hoàn thiện. Vì vậy, khi tìm hiểu chính sách bán hàng Vinhomes Sài Gòn Park, khách hàng cần xác định đúng sản phẩm mình quan tâm thuộc nhóm nào trước khi tính giá, chiết khấu, hỗ trợ lãi suất và tiến độ thanh toán.
Với tổ chức và cá nhân nước ngoài, chính sách cần được xem theo hướng thuê nhà ở. Nhóm khách hàng này chỉ ký hợp đồng thuê và áp dụng giá, chính sách của hợp đồng thuê, không áp dụng như khách hàng mua nhà ở trong nước.
Giá bán quỹ căn thô giãn gồm những phần nào?
Với quỹ căn thô giãn, giá bán nhà ở được cấu thành từ ba phần chính: giá trị quyền sử dụng đất, giá trị thương mại khác và giá trị xây dựng. Giá trị thương mại khác gồm các yếu tố như hạ tầng, tiện ích, dịch vụ, thương hiệu và các lợi thế thương mại khác của dự án.
Trong chính sách, giá trị quyền sử dụng đất và giá trị thương mại khác thường được xem chung là giá trị quyền sử dụng đất và thương mại. Đây là phần cần phân biệt với giá trị xây dựng, vì mỗi phần có thể có cách thanh toán và điều kiện áp dụng khác nhau.
Khách hàng cũng cần lưu ý rằng giá bán nhà ở, giá trị quyền sử dụng đất và thương mại thường được hiểu là chưa bao gồm thuế giá trị gia tăng (VAT) và kinh phí bảo trì (KPBT), trừ trường hợp có quy định khác. Vì vậy, khi tính tổng dòng tiền, người mua không nên chỉ nhìn vào giá bán ban đầu, mà cần cộng thêm thuế, KPBT và các khoản phát sinh theo từng mốc thanh toán.
Chính sách áp dụng theo thời điểm ký tài liệu giao dịch đầu tiên
Chính sách bán hàng và bảng giá được áp dụng theo thời điểm khách hàng ký tài liệu giao dịch đầu tiên. Tài liệu này có thể là thỏa thuận ký quỹ, thỏa thuận đặt cọc, hợp đồng mua bán hoặc hợp đồng thuê, tùy trường hợp nào diễn ra trước.
Điều này có nghĩa là nếu khách hàng ký tài liệu giao dịch đầu tiên trong thời điểm chính sách nào đang có hiệu lực, giao dịch sẽ áp dụng theo chính sách đó. Nếu sau này chủ đầu tư cập nhật chính sách mới, khách hàng đã ký trước đó không mặc nhiên được chuyển sang chính sách mới. Đây là điểm người mua cần nắm rõ trước khi đặt cọc hoặc ký bất kỳ tài liệu giao dịch nào.
Phương án thanh toán sớm dành cho khách hàng không vay ngân hàng
Với khách hàng không vay ngân hàng và lựa chọn thanh toán sớm (TTS), quỹ căn thô giãn có mức chiết khấu 18% vào giá trị quyền sử dụng đất và thương mại chưa gồm VAT và KPBT tại thời điểm ký hợp đồng mua bán hoặc hợp đồng thuê.
Để được hưởng chính sách này, khách hàng cần thanh toán sớm trong vòng 15 ngày kể từ ngày ký hợp đồng mua bán hoặc hợp đồng thuê đúng hạn, đồng thời có biện pháp bảo đảm việc thanh toán đúng hạn đợt bàn giao. Phương án TTS phù hợp với khách hàng có sẵn dòng tiền, muốn tối ưu giá thực trả và hạn chế phụ thuộc vào vốn vay.
Tuy nhiên, TTS không có nghĩa là người mua chỉ cần chuẩn bị đúng số tiền sau chiết khấu. Khách hàng vẫn cần tính thêm các khoản liên quan đến giá trị xây dựng, VAT, KPBT, chi phí hoàn thiện và các khoản thanh toán tại thời điểm bàn giao hoặc cấp giấy chứng nhận.

Phương án thanh toán theo tiến độ dành cho khách hàng không vay
Nếu không vay ngân hàng nhưng không chọn TTS, khách hàng có thể chọn phương án thanh toán theo tiến độ thường. Với phương án này, khách hàng được chiết khấu 2% vào giá trị quyền sử dụng đất và thương mại chưa gồm VAT và KPBT tại thời điểm ký hợp đồng mua bán hoặc hợp đồng thuê, nếu có biện pháp bảo đảm việc thanh toán đúng hạn đợt bàn giao.
Ngoài mức chiết khấu 2%, khách hàng thanh toán trước hạn từng đợt tiến độ còn có thể được hưởng chiết khấu thanh toán 11%/năm trên số tiền thanh toán trước hạn và số ngày thanh toán trước hạn. Điều kiện quan trọng là khách hàng cần thanh toán trước hạn ít nhất 7 ngày so với ngày đến hạn của từng đợt và thanh toán tròn đợt tiến độ.
Khoản chiết khấu thanh toán trước hạn này được giảm trừ vào giá trị thanh toán khi khách hàng làm thủ tục nhận chiết khấu sau khi nhận bàn giao. Với khách hàng cá nhân, phần lãi này có thể phát sinh nghĩa vụ thuế thu nhập cá nhân, nên cần được tư vấn rõ trước khi lựa chọn phương án thanh toán.
Ưu đãi VinClub cho khách hàng đủ điều kiện
Ngoài các chính sách thanh toán, khách hàng thuộc VinClub và đã xác thực tài khoản có thể được hưởng thêm ưu đãi theo hạng thành viên khi ký mới tài liệu giao dịch đầu tiên trong thời gian chương trình còn hiệu lực.
Mức ưu đãi VinClub được chia theo hạng thành viên: hạng Vàng được ưu đãi 0,3%, hạng Bạch kim được ưu đãi 0,4% và hạng Kim Cương được ưu đãi 0,5%. Ưu đãi này được chia thành hai phần: 50% mức ưu đãi được chiết khấu vào giá bán hoặc giá thuê chưa gồm VAT và KPBT sau khi khách hàng đã lựa chọn chính sách bán hàng hiện hành; 50% còn lại được tích điểm VPoint trên giá bán hoặc giá thuê cuối cùng gồm VAT và chưa gồm KPBT.
Việc tích điểm VinClub được thực hiện tại thời điểm khách hàng nhận bàn giao và đã thanh toán đủ theo thông báo bàn giao. Mỗi giao dịch chỉ được tích điểm vào một tài khoản VinClub của khách hàng nhận bàn giao từ chủ đầu tư.
Phương án hỗ trợ lãi suất dành cho khách hàng sử dụng vốn vay
Với khách hàng muốn sử dụng vốn vay, chính sách hỗ trợ lãi suất (HTLS) của quỹ căn thô giãn cho phép mức dư nợ vay lên tới 70% giá trị quyền sử dụng đất và thương mại gồm VAT. Mức dư nợ được chủ đầu tư hỗ trợ lãi suất tối đa cũng là 70% giá trị quyền sử dụng đất và thương mại của nhà ở.
Chính sách HTLS có ba phương án chính. Phương án 1 là lãi suất 0% trong thời hạn tối đa 30 tháng kể từ ngày giải ngân đầu tiên. Phương án 2 là lãi suất 0% trong thời hạn tối đa 24 tháng, kèm chiết khấu bổ sung 4% vào giá trị quyền sử dụng đất và thương mại chưa gồm VAT và KPBT. Phương án 3 là lãi suất 0% trong thời hạn tối đa 18 tháng, kèm chiết khấu bổ sung 8% vào giá trị quyền sử dụng đất và thương mại chưa gồm VAT và KPBT.
Các phương án HTLS đều cần đi kèm điều kiện khách hàng có biện pháp bảo đảm việc thanh toán đúng hạn đợt bàn giao. Người mua cũng cần kiểm tra rõ điều kiện vay vốn, tỷ lệ vay được ngân hàng phê duyệt, thời gian hỗ trợ, phí trả nợ trước hạn và nghĩa vụ thanh toán sau thời gian ưu đãi.
Phí trả nợ trước hạn và điều kiện vay cần được kiểm tra kỹ
Trong thời gian HTLS, khoản vay được hỗ trợ lãi suất được miễn phí trả nợ trước hạn. Tuy nhiên, khoản miễn này không bao gồm các khoản phí trả nợ trước hạn bổ sung nếu có theo thỏa thuận riêng giữa khách hàng và ngân hàng. Sau thời gian hỗ trợ, phí trả nợ trước hạn sẽ thực hiện theo quy định của ngân hàng.
Khách hàng cũng cần lưu ý rằng điều kiện và tỷ lệ vay vốn tối đa trong từng trường hợp sẽ tuân theo quy định của ngân hàng chỉ định. Chủ đầu tư chỉ HTLS cho khách hàng đáp ứng đủ điều kiện vay vốn và hoàn thành đầy đủ thủ tục theo quy định của ngân hàng. Sau khi đã ký hợp đồng mua bán, khách hàng không được thay đổi phương án vay đã lựa chọn, kể cả trường hợp ngân hàng phê duyệt tỷ lệ vay thấp hơn dự kiến.
Nếu khách hàng không đáp ứng đủ điều kiện vay theo phương án đã chọn, chủ đầu tư chỉ HTLS theo tỷ lệ được ngân hàng phê duyệt và không vượt quá tỷ lệ tối đa theo chính sách. Khi đó, khách hàng phải thanh toán bổ sung phần chênh lệch trước khi giải ngân. Với khách hàng đã vay và giải ngân theo chính sách, các khoản vốn tự có sẽ không được tính lãi thanh toán sớm.

Chính sách đảm bảo lãi suất sau thời gian HTLS
Khách hàng tham gia HTLS còn cần chú ý đến chính sách đảm bảo lãi suất. Chính sách này áp dụng từ ngày 06/06/2026 đến hết ngày 20/07/2026 cho khách hàng ký mới tài liệu giao dịch đầu tiên trong thời gian chương trình có hiệu lực và lựa chọn tham gia HTLS.
Sau khi kết thúc thời gian HTLS, khách hàng được đảm bảo mức lãi suất phải trả tối đa là 9%/năm trong vòng 24 tháng. Nếu lãi suất thực tế của ngân hàng thấp hơn hoặc bằng mức lãi suất đảm bảo, khách hàng trả theo lãi suất thực tế. Nếu lãi suất thực tế cao hơn mức đảm bảo, khách hàng trả theo mức đảm bảo, còn phần vượt mức được chủ đầu tư hỗ trợ theo quy định.
Khoản hỗ trợ này chấm dứt khi khách hàng tất toán khoản vay hoặc khi hết thời gian 24 tháng, tùy thời điểm nào đến trước. Khách hàng cần lưu ý rằng chính sách đảm bảo lãi suất chỉ áp dụng khi ký hợp đồng đúng hạn, đáp ứng điều kiện vay vốn và hoàn thành đầy đủ thủ tục theo quy định của ngân hàng do chủ đầu tư chỉ định.
Tiến độ thanh toán của quỹ căn thô giãn cần tách theo từng phần
Với quỹ căn thô giãn, tiến độ thanh toán cần được xem theo hai phần: giá trị quyền sử dụng đất và thương mại, và giá trị xây dựng. Điều này giúp khách hàng tránh nhầm lẫn giữa khoản thanh toán ban đầu, khoản thanh toán theo tiến độ và khoản phát sinh tại thời điểm bàn giao.
Với hợp đồng mua bán bằng vốn tự có, phần giá trị quyền sử dụng đất và thương mại được chia thành nhiều đợt: lần đầu theo thông báo tham gia chọn mua và ký hợp đồng, các lần tiếp theo tại các mốc D+15 ngày, D+60 ngày, D+120 ngày, D+180 ngày, sau đó là mốc bàn giao và mốc cấp giấy chứng nhận. Phần giá trị xây dựng được thanh toán chủ yếu tại thời điểm bàn giao, đồng thời có khoản 5% giá trị xây dựng chưa gồm VAT đưa vào khoản đảm bảo thực hiện hợp đồng mua bán.
Ngoài ra, chi tiết tiến độ thanh toán phần giá trị xây dựng có thể được triển khai theo các mốc riêng từ D+540 ngày, D+540+15 ngày, D+540+60 ngày, D+540+120 ngày, D+540+180 ngày, mốc bàn giao và mốc cấp giấy chứng nhận. Vì vậy, khi tính dòng tiền, khách hàng cần đưa cả phần giá trị xây dựng, KPBT, VAT và khoản đảm bảo thực hiện hợp đồng vào kế hoạch tài chính.
Cần lưu ý các mốc ngày D, ngày nghỉ và thời điểm bàn giao
Ngày đến hạn thanh toán từng đợt được tính theo ngày D. Đây là ngày cuối cùng của thời hạn ký hợp đồng mua bán hoặc hợp đồng thuê theo thỏa thuận đặt cọc hoặc thông báo của chủ đầu tư, không bao gồm thời gian gia hạn ký nếu có, hoặc là ngày ký hợp đồng thực tế, tùy ngày nào đến trước.
Nếu ngày đến hạn thanh toán hoặc hạn ký trùng vào ngày nghỉ, ngày lễ hoặc Tết, khách hàng được gia hạn thanh toán hoặc gia hạn thủ tục ký sang ngày làm việc đầu tiên ngay sau ngày nghỉ, ngày lễ hoặc Tết. Nếu khách hàng nhận bàn giao nhà ở sớm hơn thời gian dự kiến, khách hàng cần thanh toán đủ toàn bộ nghĩa vụ thanh toán còn lại theo thông báo của chủ đầu tư, bao gồm cả các đợt chưa đến hạn.
Trường hợp khách hàng đóng không đủ tiền theo tiến độ thanh toán, khoản tiền đã nộp sẽ được ưu tiên vào khoản đảm bảo thực hiện hợp đồng mua bán trước, sau đó mới vào các tiến độ thanh toán của hợp đồng. Với khách hàng chậm ký hợp đồng mua bán, tại thời điểm ký, khách hàng phải thanh toán đầy đủ các đợt đã đến hạn theo quy định tính từ ngày ký đúng hạn theo thông báo của chủ đầu tư.
Khách hàng nên kiểm tra lại chính sách trước khi đặt cọc
Chính sách quỹ căn thô giãn có nhiều cấu phần quan trọng, gồm giá trị quyền sử dụng đất và thương mại, giá trị xây dựng, TTS, thanh toán tiến độ, HTLS, VinClub, đảm bảo lãi suất, tiến độ thanh toán và các điều kiện áp dụng. Vì vậy, khách hàng không nên chỉ hỏi một mức giá hoặc một mức ưu đãi rồi quyết định đặt cọc.
Trước khi xuống tiền, người mua cần xác định đúng sản phẩm thuộc quỹ căn thô giãn, kiểm tra chính sách đang còn hiệu lực, chọn rõ phương án thanh toán, đối chiếu tiến độ đóng tiền và yêu cầu tư vấn tính dòng tiền theo đúng mã căn. Cách làm này giúp khách hàng hiểu đúng tổng chi phí cần chuẩn bị và lựa chọn phương án phù hợp hơn với mục tiêu mua để ở, tích sản hoặc đầu tư.
>> Xem ngay Có nên đầu tư Vinhomes Sài Gòn Park giai đoạn đầu? 5 yếu tố cần xem trước khi xuống tiền
Chính sách bán hàng cho quỹ căn thô khách hàng tự hoàn thiện
Quỹ căn thô khách hàng tự hoàn thiện áp dụng cho sản phẩm nào?
Chính sách bán hàng cho quỹ căn thô khách hàng tự hoàn thiện tại Vinhomes Sài Gòn Park áp dụng cho khách hàng mua hoặc thuê nhà ở tại khu Công viên Quốc Tế, thuộc Dự án Khu đô thị Đại học Quốc tế. Chính sách có hiệu lực từ ngày 06/06/2026 cho đến khi có chính sách mới thay thế.
Đây là chính sách dành cho quỹ căn thô và hoàn thiện, không áp dụng cho các căn thuộc quỹ căn giãn xây. Vì vậy, khách hàng cần xác định rõ sản phẩm mình quan tâm thuộc quỹ căn thô, quỹ căn hoàn thiện hay quỹ căn giãn xây trước khi so sánh chiết khấu, hỗ trợ lãi suất, tiến độ thanh toán và tổng dòng tiền.
Với tổ chức và cá nhân nước ngoài, giao dịch được thực hiện theo hình thức hợp đồng thuê và áp dụng giá, chính sách của hợp đồng thuê. Nhóm khách hàng này cần kiểm tra riêng điều kiện thuê, tiến độ thanh toán và các nghĩa vụ tài chính đi kèm trước khi quyết định.
Giá bán quỹ căn thô được hiểu như thế nào?
Giá bán nhà ở tại quỹ căn thô được cấu thành từ giá trị quyền sử dụng đất, giá trị thương mại khác và giá trị xây dựng. Trong đó, giá trị thương mại khác bao gồm các yếu tố như hạ tầng, tiện ích, dịch vụ, thương hiệu và lợi thế thương mại của dự án.
Với quỹ căn thô, giá gốc được hiểu là giá hỗ trợ lãi suất 30 tháng. Giá này bao gồm nhiều cấu phần như đất, hạ tầng dự án, một phần chi phí hạ tầng dịch vụ tiện ích, thương hiệu, một phần hỗ trợ lãi suất vay ngân hàng, chi phí xây dựng nhà, marketing, chi phí bán hàng và phí đo đạc làm giấy chứng nhận quyền sở hữu nhà ở.
Khách hàng cần lưu ý giá gốc chưa bao gồm thuế giá trị gia tăng (VAT) và kinh phí bảo trì (KPBT). Vì vậy, khi tính tổng số tiền cần chuẩn bị, người mua không nên chỉ nhìn vào giá gốc hoặc giá trên hợp đồng mua bán, mà cần tính thêm VAT, KPBT, chi phí hoàn thiện nội thất và các khoản phát sinh sau bàn giao.
Chính sách áp dụng theo thời điểm ký tài liệu giao dịch đầu tiên
Chính sách bán hàng và bảng giá của quỹ căn thô được áp dụng theo thời điểm khách hàng ký tài liệu giao dịch đầu tiên. Tài liệu này có thể là thỏa thuận đặt cọc, hợp đồng mua bán hoặc hợp đồng thuê, tùy trường hợp nào diễn ra trước.
Điều này có nghĩa là khách hàng ký tài liệu giao dịch đầu tiên trong thời điểm chính sách nào đang có hiệu lực thì sẽ áp dụng theo chính sách đó. Nếu sau này có chính sách mới thay thế, khách hàng đã ký trước đó không mặc nhiên được chuyển sang chính sách mới. Đây là điểm cần kiểm tra kỹ trước khi đặt cọc, nhất là trong giai đoạn bảng hàng và chính sách bán hàng có thể thay đổi theo từng thời điểm.
Phương án TTS cho quỹ căn thô
Với khách hàng không vay ngân hàng và lựa chọn thanh toán sớm (TTS), quỹ căn thô có mức chiết khấu 18% vào giá gốc tại thời điểm ký hợp đồng mua bán hoặc hợp đồng thuê. Điều kiện đi kèm là khách hàng cần thanh toán sớm trong vòng 15 ngày kể từ ngày ký hợp đồng đúng hạn và có biện pháp bảo đảm việc thanh toán đúng hạn đợt bàn giao.
Phương án TTS phù hợp với khách hàng có sẵn dòng tiền, muốn giảm phụ thuộc vào vốn vay và tối ưu giá thực trả. Tuy nhiên, người mua vẫn cần tính thêm chi phí hoàn thiện sau bàn giao, vì quỹ căn thô khách hàng tự hoàn thiện chưa phản ánh toàn bộ chi phí để đưa căn nhà vào sử dụng thực tế.

Phương án thanh toán theo tiến độ cho khách hàng không vay
Nếu không vay ngân hàng nhưng không chọn TTS, khách hàng có thể chọn thanh toán theo tiến độ thường. Với phương án này, quỹ căn thô được chiết khấu 2% vào giá gốc tại thời điểm ký hợp đồng mua bán hoặc hợp đồng thuê.
Ngoài mức chiết khấu 2%, khách hàng thanh toán trước hạn từng đợt tiến độ còn có thể được hưởng chiết khấu thanh toán 11%/năm trên số tiền thanh toán trước hạn và số ngày thanh toán trước hạn. Điều kiện là khoản thanh toán phải được thực hiện trước hạn ít nhất 7 ngày và thanh toán tròn đợt tiến độ.
Khoản chiết khấu thanh toán trước hạn được giảm trừ vào giá trị thanh toán khi khách hàng làm thủ tục nhận chiết khấu sau khi nhận bàn giao. Với khách hàng cá nhân, phần lãi này có thể phát sinh nghĩa vụ thuế thu nhập cá nhân, nên cần được tư vấn kỹ trước khi lựa chọn phương án thanh toán.
Ưu đãi VinClub cho khách hàng đủ điều kiện
Khách hàng là thành viên VinClub đã xác thực tài khoản có thể được hưởng thêm ưu đãi khi ký mới tài liệu giao dịch đầu tiên trong thời gian chương trình còn hiệu lực. Mức ưu đãi được áp dụng theo hạng thành viên, gồm 0,3% cho hạng Vàng, 0,4% cho hạng Bạch kim và 0,5% cho hạng Kim Cương.
Ưu đãi VinClub được chia thành hai phần. 50% mức ưu đãi được chiết khấu vào giá bán hoặc giá thuê chưa gồm VAT và KPBT sau khi khách hàng đã lựa chọn chính sách bán hàng hiện hành. 50% còn lại được tích điểm VPoint trên giá bán hoặc giá thuê cuối cùng gồm VAT và chưa gồm KPBT.
Việc tích điểm VinClub được thực hiện tại thời điểm khách hàng nhận bàn giao và đã thanh toán đủ theo thông báo bàn giao. Mỗi giao dịch chỉ được tích điểm vào một tài khoản VinClub của khách hàng nhận bàn giao từ chủ đầu tư.
Phương án HTLS cho quỹ căn thô
Với khách hàng sử dụng vốn vay, quỹ căn thô có chính sách hỗ trợ lãi suất (HTLS) với mức dư nợ vay lên tới 70% giá bán nhà ở gồm VAT. Mức dư nợ được chủ đầu tư HTLS tối đa cũng là 70% giá bán nhà ở gồm VAT.
Quỹ căn thô có ba phương án HTLS. Phương án 1 là lãi suất 0% trong thời hạn tối đa 30 tháng kể từ ngày giải ngân đầu tiên. Phương án 2 là lãi suất 0% trong thời hạn tối đa 24 tháng, kèm chiết khấu bổ sung 4% vào giá gốc. Phương án 3 là lãi suất 0% trong thời hạn tối đa 18 tháng, kèm chiết khấu bổ sung 8% vào giá gốc.
Các phương án HTLS đều đi kèm điều kiện khách hàng có biện pháp bảo đảm việc thanh toán đúng hạn đợt bàn giao. Người mua cần kiểm tra rõ tỷ lệ vay được ngân hàng phê duyệt, thời gian HTLS, lịch giải ngân, phí trả nợ trước hạn và dòng tiền sau thời gian ưu đãi.
Điều kiện vay và phí trả nợ trước hạn cần kiểm tra kỹ
Điều kiện và tỷ lệ vay vốn tối đa sẽ phụ thuộc vào quy định của ngân hàng chỉ định trong từng trường hợp cụ thể. Chủ đầu tư chỉ HTLS cho khách hàng đáp ứng đủ điều kiện vay vốn và hoàn thành đầy đủ thủ tục theo quy định của ngân hàng.
Khách hàng cần đăng ký nguyện vọng vay không muộn hơn thời điểm ký hợp đồng mua bán. Sau khi đã ký hợp đồng mua bán, khách hàng không được thay đổi phương án vay đã lựa chọn, kể cả trường hợp không đáp ứng điều kiện vay làm giảm tỷ lệ vay được ngân hàng phê duyệt.
Nếu khách hàng không đáp ứng đủ điều kiện vay 70% theo phương án đã chọn, chủ đầu tư chỉ HTLS hoặc đảm bảo lãi suất theo tỷ lệ được ngân hàng phê duyệt. Khi đó, khách hàng phải thanh toán bổ sung phần chênh lệch trước khi giải ngân. Trong thời gian HTLS, khoản vay được hỗ trợ lãi suất được miễn phí trả nợ trước hạn, nhưng không bao gồm các khoản phí bổ sung nếu có theo thỏa thuận riêng với ngân hàng. Sau thời gian HTLS, phí trả nợ trước hạn sẽ thực hiện theo quy định của ngân hàng.

Tiến độ thanh toán bằng vốn tự có cho quỹ căn thô
Với hợp đồng mua bán bằng vốn tự có, tiến độ thanh toán của quỹ căn thô được chia thành nhiều mốc. Khách hàng đặt cọc lần 1 và ký thỏa thuận đặt cọc với số tiền 300 triệu đồng mỗi căn. Đến mốc T+15 ngày, khách hàng ký hợp đồng mua bán và thanh toán 10% giá bán nhà ở gồm VAT, đồng thời nộp thêm 5% giá bán nhà ở chưa gồm VAT vào khoản đảm bảo thực hiện hợp đồng mua bán.
Các đợt tiếp theo gồm D+15 ngày, D+60 ngày, D+120 ngày và D+180 ngày, mỗi đợt thanh toán 15% giá bán nhà ở gồm VAT. Tại thời điểm nhận bàn giao, khách hàng thanh toán 25% giá bán nhà ở gồm VAT, 100% KPBT và phần VAT của 5% giá bán nhà ở. Khi nhà ở được cấp giấy chứng nhận hoặc khi khách hàng tự làm thủ tục xin cấp giấy chứng nhận, tùy thời điểm nào đến trước, khoản 5% giá bán nhà ở chưa gồm VAT sẽ được khấu trừ từ khoản đảm bảo thực hiện hợp đồng mua bán.
Cách chia tiến độ này giúp khách hàng có cơ sở lập kế hoạch dòng tiền, nhưng cũng đòi hỏi người mua phải theo sát từng mốc thanh toán. Nếu nhận bàn giao sớm hơn thời gian dự kiến, khách hàng cần thanh toán đủ toàn bộ nghĩa vụ còn lại theo thông báo của chủ đầu tư, bao gồm cả các đợt chưa đến hạn.
Tiến độ giải ngân khi chọn HTLS
Với phương án HTLS, tiến độ giải ngân và phần khách hàng thanh toán cũng cần được xem riêng. Khách hàng đặt cọc lần 1 và ký thỏa thuận đặt cọc với số tiền 300 triệu đồng mỗi căn. Đến mốc T+15 ngày, khách hàng ký hợp đồng mua bán, thanh toán 10% giá bán nhà ở gồm VAT và nộp thêm 5% giá bán nhà ở chưa gồm VAT vào khoản đảm bảo thực hiện hợp đồng mua bán.
Ở mốc tiếp theo, khách hàng thanh toán 15% giá bán nhà ở gồm VAT, trong khi ngân hàng giải ngân 70% giá bán nhà ở gồm VAT. Tại thời điểm nhận bàn giao, khách hàng thanh toán 100% KPBT và phần VAT của 5% giá bán nhà ở. Khi nhà ở được cấp giấy chứng nhận hoặc khách hàng tự làm thủ tục xin cấp giấy chứng nhận, khoản 5% giá bán nhà ở chưa gồm VAT được khấu trừ từ khoản đảm bảo thực hiện hợp đồng mua bán.
Với phương án vay, khách hàng cần kiểm tra kỹ thời điểm giải ngân, phần khách hàng tự thanh toán, phần ngân hàng giải ngân và điều kiện để được HTLS. Không nên chỉ nhìn vào tỷ lệ vay 70%, vì nếu ngân hàng phê duyệt tỷ lệ thấp hơn, người mua sẽ phải bổ sung phần tiền tương ứng trước khi giải ngân.
Chính sách đảm bảo lãi suất sau thời gian HTLS
Khách hàng chọn HTLS cần lưu ý thêm chính sách đảm bảo lãi suất. Chính sách này áp dụng từ ngày 06/06/2026 đến hết ngày 20/07/2026 cho khách hàng ký mới tài liệu giao dịch đầu tiên trong thời gian chương trình có hiệu lực và lựa chọn tham gia HTLS.
Sau khi hết thời gian HTLS, khách hàng được đảm bảo mức lãi suất phải trả tối đa là 9%/năm trong vòng 24 tháng. Nếu lãi suất thực tế của ngân hàng thấp hơn hoặc bằng mức đảm bảo, khách hàng trả theo lãi suất thực tế. Nếu lãi suất thực tế cao hơn mức đảm bảo, khách hàng trả theo mức đảm bảo, còn phần vượt được chủ đầu tư hỗ trợ theo quy định.
Khoản hỗ trợ này chấm dứt khi khách hàng tất toán khoản vay hoặc hết thời gian 24 tháng, tùy thời điểm nào đến trước. Chính sách chỉ áp dụng khi khách hàng ký hợp đồng mua bán đúng hạn, đáp ứng điều kiện vay vốn và hoàn thành đầy đủ thủ tục theo quy định của ngân hàng do chủ đầu tư chỉ định.
Lưu ý khi chọn quỹ căn thô khách hàng tự hoàn thiện
Quỹ căn thô khách hàng tự hoàn thiện phù hợp với người mua muốn chủ động thiết kế, chọn vật liệu, bố trí công năng và kiểm soát chi phí hoàn thiện theo nhu cầu riêng. Tuy nhiên, đây cũng là dòng sản phẩm cần tính kỹ chi phí sau bàn giao, vì giá bán hoặc giá trên hợp đồng chưa phản ánh toàn bộ chi phí để hoàn thiện căn nhà.
Trước khi đặt cọc, khách hàng nên kiểm tra sản phẩm có thuộc đúng quỹ căn thô hay không, chính sách đang còn hiệu lực không, phương án thanh toán là TTS, thanh toán theo tiến độ hay HTLS, đồng thời tính thêm VAT, KPBT, chi phí hoàn thiện, nội thất và các khoản phát sinh. Với nhóm khách hàng mua để ở, cần ưu tiên khả năng hoàn thiện đúng nhu cầu sử dụng. Với nhà đầu tư, cần tính thêm thời gian hoàn thiện, chi phí thi công và khả năng khai thác sau bàn giao.
>> Lưu ý chi tiết về Bảng giá Vinhomes Sài Gòn Park theo từng loại hình sản phẩm
Phương án hỗ trợ lãi suất (HTLS) Vinhomes Sài Gòn Park: hỗ trợ lãi suất và khoản cần chuẩn bị khi vay
HTLS phù hợp với khách hàng muốn giảm áp lực dòng tiền ban đầu
Phương án HTLS tại Vinhomes Sài Gòn Park phù hợp với khách hàng muốn sử dụng vốn vay để giảm áp lực thanh toán trong giai đoạn đầu. Thay vì thanh toán sớm để nhận chiết khấu, người mua chọn HTLS thường ưu tiên việc giữ lại dòng tiền cho kinh doanh, đầu tư, dự phòng hoặc các kế hoạch tài chính khác.
Đây là phương án đáng cân nhắc với khách hàng có thu nhập ổn định, có khả năng trả nợ theo lộ trình và muốn chia nhỏ dòng tiền khi mua sản phẩm. Tuy nhiên, HTLS không có nghĩa là người mua không cần chuẩn bị tài chính ban đầu. Khách hàng vẫn cần tính rõ khoản phải chuẩn bị khi vay ngân hàng, thời gian được hỗ trợ lãi suất, số tiền vay dự kiến và áp lực dòng tiền sau khi kết thúc giai đoạn ưu đãi.
Chính sách HTLS khác nhau theo từng dòng sản phẩm
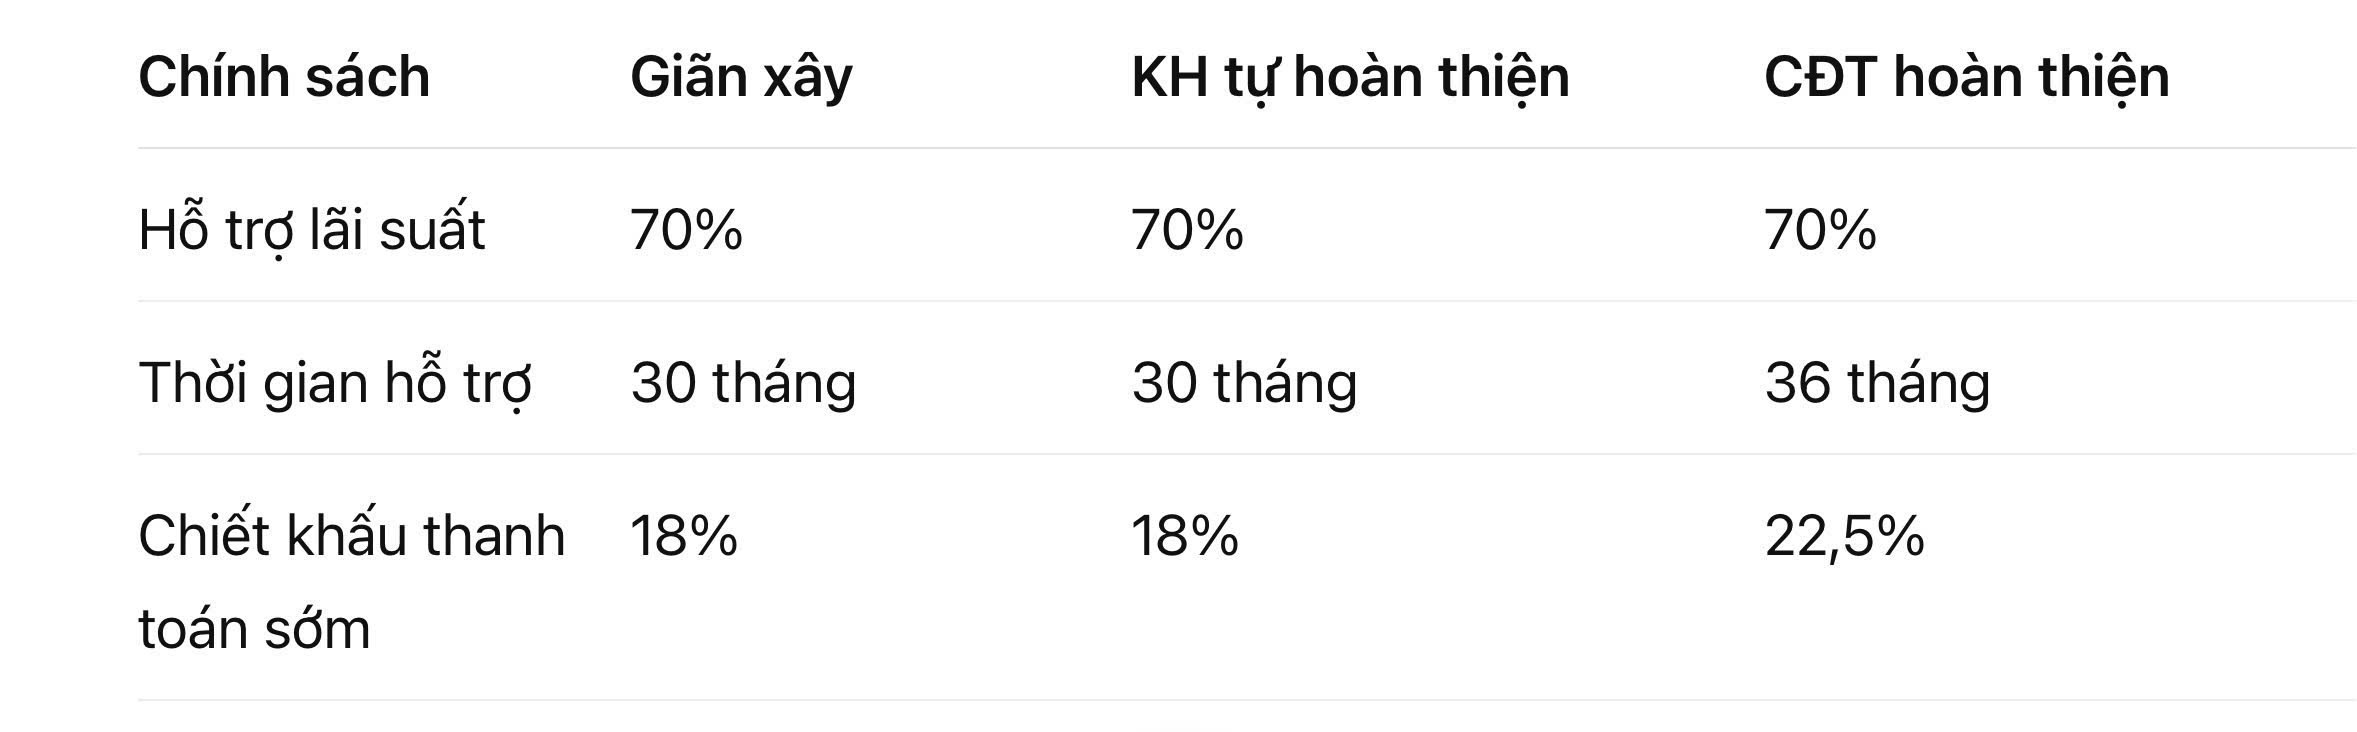
Chính sách HTLS tại Vinhomes Sài Gòn Park đang được thể hiện khác nhau theo từng dòng sản phẩm. Với dòng sản phẩm giãn xây và dòng sản phẩm thô khách hàng tự hoàn thiện, chính sách HTLS là 70% trong 30 tháng. Với dòng sản phẩm do chủ đầu tư hoàn thiện, chính sách HTLS là 70% trong 36 tháng.
Sự khác nhau này cho thấy khách hàng cần xem chính sách theo đúng dòng sản phẩm mình quan tâm. Không nên mặc định mọi sản phẩm đều có cùng thời gian hỗ trợ lãi suất. Trước khi chọn phương án HTLS, người mua cần kiểm tra rõ tỷ lệ vay, thời gian hỗ trợ, ngân hàng áp dụng, điều kiện giải ngân và dòng tiền phải trả sau thời gian hỗ trợ.
Khoản cần chuẩn bị khi vay ngân hàng cần được tính kỹ
Khi chọn phương án HTLS, khách hàng cần quan tâm đến khoản cần chuẩn bị nếu vay ngân hàng. Với dòng căn 50 m² trong bảng tạm tính, khoản này được thể hiện khoảng 1,44 tỷ đồng với dòng sản phẩm giãn xây, khoảng 1,92 tỷ đồng với dòng thô khách hàng tự hoàn thiện và khoảng 2,34 tỷ đồng với dòng chủ đầu tư hoàn thiện.
Các con số này giúp người mua hình dung mức tài chính ban đầu khi lựa chọn phương án HTLS. Tuy nhiên, đây là số liệu minh họa theo dòng căn trong bảng chính sách, không nên áp dụng máy móc cho mọi sản phẩm. Khi tư vấn thực tế, khách hàng cần đối chiếu lại theo đúng mã căn, diện tích, vị trí, giá trên hợp đồng mua bán (HĐMB), tỷ lệ vay và chính sách đang áp dụng tại thời điểm đó.
Giá trên HĐMB theo phương án HTLS
Với dòng căn 50 m² trong bảng tạm tính, giá trên HĐMB theo phương án HTLS có sự khác nhau giữa từng dòng sản phẩm. Dòng giãn xây có giá trên HĐMB khoảng 6,2025 tỷ đồng. Dòng thô khách hàng tự hoàn thiện có giá trên HĐMB khoảng 6,4 tỷ đồng. Dòng chủ đầu tư hoàn thiện có giá trên HĐMB khoảng 7,8 tỷ đồng.
Mức giá theo phương án HTLS thường cần được xem cùng với khoản vay, thời gian hỗ trợ lãi suất và dòng tiền sau ưu đãi. Nếu chỉ nhìn vào giai đoạn được hỗ trợ lãi suất, người mua có thể đánh giá chưa đầy đủ áp lực tài chính dài hạn. Vì vậy, trước khi chọn HTLS, khách hàng nên yêu cầu tư vấn làm rõ số tiền cần chuẩn bị ban đầu, số tiền vay, lịch thanh toán, thời gian hỗ trợ và khoản phải trả sau khi hết ưu đãi.
Cần tính dòng tiền sau thời gian HTLS
HTLS giúp khách hàng giảm áp lực tài chính trong giai đoạn đầu, nhưng không thay thế cho việc tính toán khả năng trả nợ dài hạn. Sau khi kết thúc thời gian hỗ trợ, người mua vẫn cần tiếp tục thực hiện nghĩa vụ thanh toán theo khoản vay và lãi suất thực tế tại thời điểm đó.
Vì vậy, phương án HTLS phù hợp nhất với khách hàng có dòng thu nhập ổn định, biết rõ khả năng trả nợ và còn quỹ dự phòng sau khi mua. Trước khi quyết định, khách hàng nên so sánh HTLS với phương án thanh toán sớm (TTS) trên cùng một mã căn để xem phương án nào phù hợp hơn với mục tiêu mua để ở, tích sản hoặc đầu tư.
>> Tìm hiểu chi tiết Vinhomes Sài Gòn Park ở đâu? Phân tích vị trí cửa ngõ Tây Bắc TP.HCM
So sánh chính sách theo 3 dòng sản phẩm chính
Tổng quan 3 dòng sản phẩm trong chính sách bán hàng
Chính sách bán hàng Vinhomes Sài Gòn Park hiện được chia theo 3 dòng sản phẩm chính: dòng sản phẩm giãn xây, dòng sản phẩm thô khách hàng tự hoàn thiện và dòng sản phẩm do chủ đầu tư hoàn thiện. Mỗi dòng sản phẩm có cách tính giá, tiêu chuẩn bàn giao, mức chiết khấu và thời gian hỗ trợ lãi suất khác nhau.
Với dòng căn 50 m² đang được dùng để tạm tính, cả 3 nhóm đều có diện tích xây dựng 150 m². Tuy nhiên, giá trên hợp đồng mua bán, khoản cần chuẩn bị nếu vay ngân hàng và chính sách hỗ trợ tài chính có sự khác nhau rõ rệt giữa từng dòng sản phẩm.
| Dòng sản phẩm | Giá trên HĐMB theo TTS | Giá trên HĐMB theo HTLS | Khoản cần chuẩn bị nếu vay ngân hàng | Chiết khấu TTS | HTLS |
|---|---|---|---|---|---|
| Giãn xây | Khoảng 5,3385 tỷ đồng | Khoảng 6,2025 tỷ đồng | Khoảng 1,44 tỷ đồng | 18% | 70% trong 30 tháng |
| Thô khách hàng tự hoàn thiện | Khoảng 5,248 tỷ đồng | Khoảng 6,4 tỷ đồng | Khoảng 1,92 tỷ đồng | 18% | 70% trong 30 tháng |
| Chủ đầu tư hoàn thiện | Khoảng 6,045 tỷ đồng | Khoảng 7,8 tỷ đồng | Khoảng 2,34 tỷ đồng | 22,5% | 70% trong 36 tháng |
Các con số trên giúp khách hàng hình dung sự khác biệt giữa từng dòng sản phẩm, nhưng không nên áp dụng máy móc cho mọi căn. Khi chọn sản phẩm thực tế, người mua cần đối chiếu lại theo đúng mã căn, diện tích, vị trí, tiêu chuẩn bàn giao và chính sách đang áp dụng tại thời điểm tư vấn.
Dòng sản phẩm giãn xây phù hợp với khách hàng muốn tối ưu dòng tiền ban đầu
Dòng sản phẩm giãn xây phù hợp với khách hàng muốn tiếp cận sản phẩm với khoản tài chính ban đầu nhẹ hơn so với các dòng hoàn thiện hơn. Với dòng căn 50 m², giá trị xây dựng được tạm tính trên diện tích xây dựng 150 m², đơn giá xây dựng chưa gồm VAT là 8,5 triệu đồng/m², tương ứng giá trị xây dựng khoảng 1,4025 tỷ đồng.
Ở phương án thanh toán sớm (TTS), giá đất và giá trị thương mại khoảng 3,936 tỷ đồng, cộng với giá trị xây dựng khoảng 1,4025 tỷ đồng, đưa giá trên hợp đồng mua bán (HĐMB) lên khoảng 5,3385 tỷ đồng. Ở phương án hỗ trợ lãi suất (HTLS), giá đất và giá trị thương mại khoảng 4,8 tỷ đồng, cộng với giá trị xây dựng khoảng 1,4025 tỷ đồng, đưa giá trên HĐMB lên khoảng 6,2025 tỷ đồng.
Điểm cần lưu ý của dòng giãn xây là khách hàng cần theo dõi riêng phần tiến độ thanh toán giá trị xây dựng. Dòng sản phẩm này có thể phù hợp với người mua muốn chia nhỏ kế hoạch tài chính, nhưng vẫn cần tính kỹ khoản phải đóng theo từng mốc, chi phí hoàn thiện và dòng tiền dự phòng sau khi ký hợp đồng.
Dòng sản phẩm thô khách hàng tự hoàn thiện phù hợp với người muốn chủ động thiết kế
Dòng sản phẩm thô khách hàng tự hoàn thiện phù hợp với khách hàng muốn chủ động bố trí công năng, lựa chọn vật liệu và hoàn thiện không gian theo nhu cầu riêng. Với dòng căn 50 m², giá trên HĐMB theo phương án TTS khoảng 5,248 tỷ đồng, còn theo phương án HTLS khoảng 6,4 tỷ đồng.
Dòng sản phẩm này có mức chiết khấu TTS 18% và HTLS 70% trong 30 tháng. Nếu chọn phương án HTLS, khoản cần chuẩn bị khi vay ngân hàng được tạm tính khoảng 1,92 tỷ đồng. Đây là nhóm sản phẩm phù hợp với khách hàng có kế hoạch hoàn thiện rõ ràng, muốn kiểm soát phong cách thiết kế và tối ưu chi phí nội thất theo nhu cầu thực tế.
Tuy nhiên, người mua cần tính thêm phần ngân sách hoàn thiện sau bàn giao. Giá trên HĐMB chưa phải là toàn bộ số tiền cuối cùng để đưa sản phẩm vào sử dụng. Các khoản như thiết kế, vật liệu, thi công, nội thất, thiết bị và chi phí phát sinh cần được đưa vào kế hoạch tài chính ngay từ đầu.
Dòng sản phẩm chủ đầu tư hoàn thiện phù hợp với khách hàng muốn giảm thời gian chuẩn bị
Dòng sản phẩm do chủ đầu tư hoàn thiện phù hợp với khách hàng muốn nhận sản phẩm đồng bộ hơn, giảm bớt thời gian tự hoàn thiện sau bàn giao. Với dòng căn 50 m², giá trên HĐMB theo phương án TTS khoảng 6,045 tỷ đồng, còn theo phương án HTLS khoảng 7,8 tỷ đồng.
Dòng sản phẩm này có mức chiết khấu TTS 22,5%, cao hơn hai nhóm còn lại trong bảng tạm tính. Thời gian HTLS cũng dài hơn, ở mức 70% trong 36 tháng. Nếu chọn phương án HTLS, khoản cần chuẩn bị khi vay ngân hàng được tạm tính khoảng 2,34 tỷ đồng.
Ưu điểm của dòng chủ đầu tư hoàn thiện là khách hàng có thể giảm bớt khối lượng công việc sau khi nhận bàn giao, đồng thời được HTLS cả phần hoàn thiện theo chính sách đang thể hiện trong bảng. Dòng sản phẩm này phù hợp với người mua để ở muốn tiết kiệm thời gian chuẩn bị, hoặc khách hàng cần sản phẩm hoàn thiện hơn để tính phương án khai thác trong tương lai.
Nên chọn dòng sản phẩm nào?
Mỗi dòng sản phẩm tại Vinhomes Sài Gòn Park sẽ phù hợp với một nhóm khách hàng khác nhau. Dòng giãn xây phù hợp với người muốn tối ưu dòng tiền ban đầu và chấp nhận theo dõi thêm tiến độ phần xây dựng. Dòng thô khách hàng tự hoàn thiện phù hợp với người muốn chủ động thiết kế không gian. Dòng chủ đầu tư hoàn thiện phù hợp với người muốn giảm thời gian hoàn thiện và ưu tiên sự đồng bộ khi nhận bàn giao.
Vì vậy, khi so sánh chính sách bán hàng, khách hàng không nên chỉ nhìn vào giá trên HĐMB hoặc mức chiết khấu. Cần đặt cả phương án TTS, HTLS, khoản cần chuẩn bị nếu vay ngân hàng, tiêu chuẩn bàn giao, chi phí hoàn thiện và tiến độ thanh toán vào cùng một bài toán. Cách so sánh này giúp người mua chọn được dòng sản phẩm phù hợp hơn với nhu cầu ở thực, tích sản hoặc đầu tư.
>> Cập nhật các thông tin mới nhất của dự án tại Vinhomes Sài Gòn Park Hóc Môn
Khi tính dòng tiền, khách hàng cần lưu ý thêm tiến độ thanh toán nào?
Ngoài giá trên hợp đồng mua bán (HĐMB), chiết khấu thanh toán sớm (TTS) và hỗ trợ lãi suất (HTLS), khách hàng cần lưu ý thêm tiến độ thanh toán phần giá trị xây dựng nếu sản phẩm đang quan tâm có áp dụng. Phần này ảnh hưởng trực tiếp đến dòng tiền sau khi ký hợp đồng, đặc biệt ở các mốc xây dựng, bàn giao và cấp giấy chứng nhận.
Dưới đây là bảng khái quát tiến độ thanh toán phần giá trị xây dựng theo bảng chính sách:
| Lần thanh toán | Thời điểm thanh toán | Khoản thanh toán cần chuẩn bị | Ghi chú |
|---|---|---|---|
| Lần 1 | D+540 ngày | 10% giá trị xây dựng gồm thuế giá trị gia tăng (VAT) + 5% giá trị xây dựng chưa gồm VAT | Khoản 5% giá trị xây dựng chưa gồm VAT được đưa vào khoản đảm bảo thực hiện HĐMB |
| Lần 2 | D+540+15 ngày | 15% giá trị xây dựng gồm VAT | Cần đưa vào kế hoạch dòng tiền sau mốc D+540 |
| Lần 3 | D+540+60 ngày | 15% giá trị xây dựng gồm VAT | Tiếp tục thanh toán theo tiến độ |
| Lần 4 | D+540+120 ngày | 15% giá trị xây dựng gồm VAT | Cần theo dõi cùng lịch thanh toán tổng thể |
| Lần 5 | D+540+180 ngày | 15% giá trị xây dựng gồm VAT | Là một trong các đợt thanh toán chính của phần xây dựng |
| Lần 6 | Khi có thông báo bàn giao của chủ đầu tư hoặc theo thỏa thuận | 25% giá trị xây dựng gồm VAT + 100% kinh phí bảo trì (KPBT) + phần VAT liên quan đến 5% giá trị xây dựng | Đây là mốc cần chuẩn bị dòng tiền lớn vì gắn với bàn giao |
| Lần 7 | Khi nhà được cấp giấy chứng nhận (GCN) hoặc khi bên mua tự làm thủ tục xin cấp GCN, tùy thời điểm nào đến trước | 5% giá trị xây dựng chưa gồm VAT | Khoản này được khấu trừ từ khoản đảm bảo thực hiện HĐMB đã nộp trước đó |
Bảng trên giúp khách hàng hình dung rõ hơn các mốc thanh toán phần giá trị xây dựng, nhưng không nên mặc định áp dụng giống nhau cho mọi sản phẩm. Trước khi đặt cọc, người mua cần kiểm tra sản phẩm mình chọn có áp dụng tiến độ này không, khoản thanh toán được tính trên phần nào và các mốc D+540, bàn giao, cấp GCN có phù hợp với kế hoạch tài chính cá nhân hay không.
Cập nhật chính sách bán hàng Vinhomes Sài Gòn Park trước khi xuống tiền
Chính sách bán hàng Vinhomes Sài Gòn Park cần được xem theo từng dòng sản phẩm, từng phương án thanh toán và từng thời điểm tư vấn. Khách hàng nên đọc kỹ các yếu tố như TTS, HTLS, chiết khấu, khoản cần chuẩn bị khi vay ngân hàng, bảo lãnh ngân hàng, thanh toán theo tiến độ và tiến độ thanh toán phần giá trị xây dựng để tính đúng dòng tiền trước khi đặt cọc.
Liên hệ Công Ty Cổ Phần Tea Land ngay hôm nay để cập nhật chính sách bán hàng Vinhomes Sài Gòn Park mới nhất, nhận bảng hàng đang bán và được tư vấn phương án thanh toán phù hợp với nhu cầu mua để ở, tích sản hoặc đầu tư.
- Điện thoại : 0906 999 991
- Email : bds.tealand@gmail.com
- Địa chỉ : Số 31 Đường T6, Dự án Khu Dân Cư và Công Viên Phước Thiện, Phường Long Bình, Thành phố Hồ Chí Minh
Xem thêm:
- Những kiêng kỵ chú ý nên tránh khi chọn mua nhà
- Vị trí Izumi City ở đâu? Kết nối Biên Hòa, Thủ Đức và Long Thành có thuận tiện không?
- Tiến độ Vinhomes Sài Gòn Park mới nhất: người mua cần theo dõi những gì?
- 9 đại kỵ trong phong thủy nhà ở và cách hóa giải đơn giản không phải ai cũng biết
- Tiềm năng cho thuê tại Vinhomes Sài Gòn Park đến từ đâu?
Bài viết cùng chủ đề:
-

Giá nhà phố Biên Hòa hiện nay phụ thuộc vào những yếu tố nào?
-

Izumi Canaria phù hợp với ai? Gợi ý chọn sản phẩm theo nhu cầu thực tế
-

Các phân khu Vinhomes Sài Gòn Park: người mua nên quan tâm điều gì?
-

Những sai lầm cần tránh khi mua Vinhomes Sài Gòn Park
-

Khu đô thị Đại học Quốc tế ảnh hưởng thế nào đến giá trị Vinhomes Sài Gòn Park?
-

Vinhomes Sài Gòn Park và xu hướng dịch chuyển về khu Tây Bắc TP.HCM
-

Chọn phân khu tại Vinhomes Sài Gòn Park: Người mua cần xem gì trước khi quyết định?
-

Giá Vinhomes Sài Gòn Park cập nhật: người mua cần biết gì trước khi xuống tiền?